Las cuentas para construir crédito son productos bancarios o fintech que convierten la forma en que manejas depósitos, débitos, pagos de préstamo o facturas en un reporte positivo a las agencias de crédito. Algunas se promocionan como cuentas bancarias para construir crédito, otras como préstamos constructores de crédito o tarjetas de construcción, pero todas se ubican entre una cuenta de cheques regular y una tarjeta de crédito asegurada. El gran atractivo es que no necesitas un puntaje de crédito existente para calificar, y la mayoría no hace una consulta de crédito dura al registrarte.
Esta reseña de 2026 cubre las 5 mejores cuentas para construir crédito, qué reporta cada una, las comisiones y a quién le conviene cada cuenta.
Qué cuenta como cuenta para construir crédito
Tres modelos viven bajo la misma etiqueta:
- Tarjetas de construcción vinculadas a una cuenta bancaria. Un solo registro combina una cuenta tipo cheques con un producto similar a una tarjeta de débito que reporta tu gasto a las agencias. La Current Build Card y la Chime Credit Builder Card son los ejemplos más conocidos.
- Cuentas constructoras de crédito que también funcionan como ahorro. Un pequeño "préstamo" se paga a un saldo de ahorros bloqueado y aparece como cuenta a plazos en tu reporte de crédito. La Self.Inc Credit Builder Account es la original.
- Reporte de renta y servicios vinculado a una cuenta bancaria. Una cuenta de cheques regular añade el reporte de renta o de facturas a las agencias, normalmente a través de Self.Inc Rent and Utility Reporting.
Los tres añaden historial positivo a tu archivo de crédito cuando pagas a tiempo. Ninguno requiere un puntaje FICO existente. Cada uno tiene un ángulo distinto, así que elige según el tipo de pago que ya realizas.
Las 5 mejores cuentas para construir crédito en 2026
Current Build Card. $0 de cuota anual, sin verificación de crédito, sin depósito mínimo, 0 por ciento APR. Reporta a Experian, TransUnion y Equifax. Current pide un número de Seguro Social al registrarte, aunque muchos lectores de Firstcard reportan haber sido aprobados con un ITIN. Ideal para: un solicitante que quiere una sola cuenta que combine gasto y construcción de crédito, sin necesidad de historial de crédito previo.
Self.Inc Credit Builder Account. Funciona como un pequeño préstamo que se paga a una cuenta de ahorros bloqueada. Agrega una línea a plazos a las tres agencias. Ideal para: alguien que quiere combinar la construcción de crédito con un pequeño hábito de ahorro.
Self.Inc Rent and Utility Reporting. Reporte gratuito de pagos de renta puntuales a las tres agencias. Agregar pagos de celular y servicios cuesta $6.95 al mes y se reporta solo a TransUnion (a partir de octubre de 2026). Ideal para: un inquilino que quiere obtener crédito por la renta que ya paga.
Kikoff Credit Account. Sin depósito, sin verificación de crédito, 0 por ciento de interés. Los planes cuestan $5, $20 o $35 al mes, y Kikoff reporta una línea de $750 a $3,500 a las tres agencias cada mes. No recuperas el dinero al final. Ya no se ofrece. Los planes de Kikoff ya no incluyen la tarjeta asegurada, pero la herramienta de Kikoff para construir crédito sigue funcionando. Ideal para: un principiante que quiere una línea de crédito reportada sin depósito y sin consulta FICO.
Chime Credit Builder Card. $0 de cuota anual, sin depósito mínimo, sin intereses. Se combina con la Chime Spending Account. Ideal para: un usuario existente de Chime que ya tiene una cuenta de cheques en la app.
Current Build Card
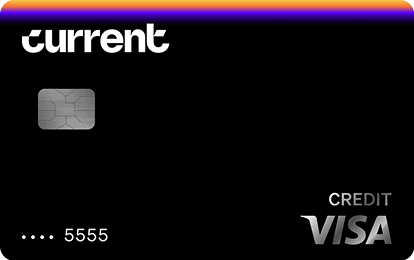
Current Build Card
$0 annual fee. No minimum deposit required. No credit check required. 1 point per dollar on eligible categories. Reports to Experian, TransUnion, Equifax.
Fee
$0
APR
0%
Minimum Deposit Amount
$0
Credit Check
No
Cashback
1 point/dollar on eligible categories (with qualifying payroll deposit)
Benefit
No credit check, no deposit minimum
Chime Card™
Chime Card™
The secured Chime Visa® Credit Card helps you build credit with no interest and no credit check to apply. Earn 5% cash back with Chime Prime™ or 2% with Chime Plus™ on a category of choice each month (with qualifying direct deposits), plus a fee-free in-network ATM network.¹
Fee
$0
APR
No interest
Minimum Deposit Amount
$0
Credit Check
No
Cashback
5% with Chime Prime or 2% with Chime Plus on a category of choice each month (with qualifying direct deposits)
Benefit
Up to $200 in fee-free SpotMe® coverage for eligible members
No necesitas las cinco. Una cuenta revolvente más una cuenta a plazos es la receta estándar.
¿Listo para usar estas cuentas para llegar a 670 o más? Consulta cómo construir una buena calificación crediticia desde cero para ver la secuencia completa.
Qué reportan las cuentas para construir crédito a las agencias
La mayoría de las cuentas para construir crédito en 2026 reportan a las tres principales agencias, pero el tipo de línea varía. La categoría importa porque la mezcla de crédito cuenta el 10 por ciento de tu puntaje FICO.
- La Current Build Card y la Chime Credit Builder Card reportan como crédito revolvente.
- La Self.Inc Credit Builder Account reporta como préstamo a plazos.
- Self.Inc Rent and Utility Reporting reporta la renta como línea alternativa a las tres agencias, a menudo ponderada por VantageScore 4.0 y FICO 10T. El complemento de pago de celular y servicios se reporta solo a TransUnion.
- La Kikoff Credit Account reporta una línea de $750 a $3,500 a las tres agencias cada mes. Ya no incluye una tarjeta asegurada, así que no hay una línea de tarjeta revolvente separada de Kikoff.
Comisiones y mínimos a vigilar
Las cuentas para construir crédito rara vez tienen comisiones enormes, pero muchas tienen costos de suscripción mensual que se acumulan silenciosamente. Comparación rápida, a partir de octubre de 2026:
- Current Build Card: $0 de cuota mensual
- Self.Inc Credit Builder Account: el pago mensual alimenta la cuenta de ahorros; sin cuota administrativa
- Self.Inc Rent and Utility Reporting: el reporte de renta es gratis; el reporte de celular y servicios cuesta $6.95 al mes
- Kikoff Credit Account: 0 por ciento de interés, sin depósito; los planes son de $5, $20 o $35 al mes, y los pagos no se devuelven al final
- Chime Credit Builder Card: $0 de cuota mensual
Revisa las divulgaciones en el sitio web de cada proveedor antes de inscribirte. Las promociones y los precios cambian.
Cómo elegir la correcta
La mejor cuenta es la que coincide con las facturas que ya pagas. Algunas reglas rápidas:
- Si rentas, combina Self.Inc Rent and Utility Reporting con una tarjeta inicial. La renta suele ser el pago mensual más grande, así que reportarla tiene el mayor impacto en el puntaje.
- Si tienes un cheque de pago estable, una Current Build Card o Chime Credit Builder Card añade historial revolvente sin el riesgo de gastar de más, porque el límite es el dinero que ya depositaste.
- Si quieres que los ahorros crezcan junto con el crédito, la Self.Inc Credit Builder Account convierte cada pago tanto en una línea de crédito como en un saldo de ahorro forzado.
- Si quieres una línea de crédito reportada sin poner dinero por adelantado, la Kikoff Credit Account empieza en $5 al mes. Combínala con una tarjeta de construcción o con la Self.Inc Credit Builder Account para tener un segundo tipo de línea.
Qué tan rápido construye cada cuenta el puntaje
El primer ciclo de reporte comienza entre 30 y 45 días después de abrir la cuenta. La mayoría de los lectores ve su primer cambio de puntaje en el mes 2 o 3. Resultados típicos en 12 meses:
- Current Build Card o Chime Credit Builder Card: aumento de 50 a 80 puntos en un archivo delgado
- Self.Inc Credit Builder Account: aumento de 30 a 60 puntos, más un saldo de ahorros de $400 a $1,800 dependiendo del plan
- Self.Inc Rent and Utility Reporting: aumento de 15 a 30 puntos por sí solo; puede combinarse con cualquiera de los anteriores
Las herramientas gratuitas de monitoreo de crédito como Dovly y Creditship muestran el cambio de puntaje casi en tiempo real para que sepas qué cuenta está contribuyendo más.
Errores comunes
- Registrarse en dos cuentas constructoras del mismo tipo. Dos líneas a plazos no puntúan más que una sola línea limpia.
- Cerrar la cuenta demasiado pronto. La antigüedad del historial importa. Mantén al menos una cuenta constructora abierta durante los primeros 24 meses.
- Olvidar el pago automático. Un pago atrasado en un producto constructor de crédito daña el mismo puntaje que el producto supuestamente debe construir.
- Saltarse el reporte de renta. Si pagas renta, ignorar la función opcional de reporte de facturas es un error. Es el aumento de puntaje más fácil del catálogo de constructores de crédito.
Preguntas frecuentes
¿Las cuentas para construir crédito dañan mi crédito?
No. La mayoría de las cuentas para construir crédito no requieren una consulta de crédito dura, por lo que abrir una no baja tu puntaje. Siempre y cuando pagues a tiempo, la cuenta solo añade historial positivo.
¿Qué cuenta para construir crédito es mejor para alguien sin SSN?
La Current Build Card es la primera que debes probar. Current pide un número de Seguro Social al registrarte, pero muchos lectores de Firstcard reportan haber sido aprobados con un ITIN, así que vale la pena solicitarla. La Self Visa® Credit Card requiere un SSN y no acepta ITIN (a partir de octubre de 2026). Ambas aprueban archivos delgados o sin crédito. Si tienes un ITIN en lugar de SSN, empieza con cómo construir crédito con un número ITIN, que cubre tarjetas aseguradas y prestamistas que aceptan solicitantes con ITIN.
¿Puedo abrir más de una cuenta para construir crédito?
Sí. Muchos lectores combinan una cuenta revolvente con una línea a plazos. Dos del mismo tipo rara vez añaden puntaje extra. Un préstamo a plazos, una tarjeta asegurada o de construcción, más reporte de renta es la receta estándar.
¿Qué tan rápido aparecerá mi puntaje de crédito?
Un primer puntaje FICO suele aparecer unos seis meses después de que una cuenta constructora de crédito comience a reportar a las agencias. Algunos modelos de VantageScore puntúan archivos más rápido, a veces dentro de dos meses. Las herramientas gratuitas de monitoreo como Dovly y Creditship muestran el puntaje en cuanto aparece.
Written by
Firstcard Editorial TeamLed by Chief Editor Kenji Niwa
The Firstcard team writes simple, research-backed guides on credit, cards, and credit building. Firstcard has been helping people build credit and save money since 2020.
Edited by
Kenji NiwaFounder & CEO, Chief Editor
Kenji is the Founder and CEO of Firstcard. He built and sold iTank, Japan's largest internship platform, and has made about 40 angel investments, including Substack. He started Firstcard at UC Berkeley Haas after he was rejected for his first U.S. credit card.