Arro Credit Builder es uno de los productos más simples de construcción de crédito en el mercado. Pagas $12 al mes, Arro reporta una línea de $2,000 a las tres agencias principales de crédito y ese historial de pagos positivo aparece en tu reporte de crédito. Sin depósito, sin verificación de seguridad, sin esperar para calificar.
¿Vale los $144 al año? Depende de lo que pagarías de otra forma para construir crédito y de cómo se compara la estructura de Arro con Self.Inc Credit Builder Account, Kikoff y otras opciones establecidas. Aquí está el desglose completo.
Arro Credit Builder de un vistazo
Costo: $12 por mes, $144 por año.
Línea reportada: $2,000, clasificada como cuenta de cuotas.
Reporta a: Experian, Equifax, TransUnion.
Plazo: Continuo, mes a mes. Cancela en cualquier momento.
Consulta dura de crédito al registrarte: No. La aprobación no afecta tu crédito. Mira cómo funciona la preaprobación con consulta suave para más contexto.
Mejor para: Personas con crédito delgado o sin historial que quieren una vía rápida y sin depósito para añadir una línea positiva de cuotas a su reporte de crédito.
Cómo funciona realmente Arro Credit Builder
A diferencia de un préstamo tradicional de construcción de crédito, Arro realmente no te está prestando dinero. Está reportando una línea que parece un préstamo de cuotas, mientras pagas una suscripción mensual por el servicio.
Cada mes pagas $12. Arro reporta tu cuenta como vigente y en buen estado. Con el tiempo, ese historial consistente de pagos positivos aparece como una cuenta estable de cuotas en tu reporte de crédito, lo que mejora tu mezcla de crédito y suma a tu edad promedio de cuentas.
Arro Credit Builder
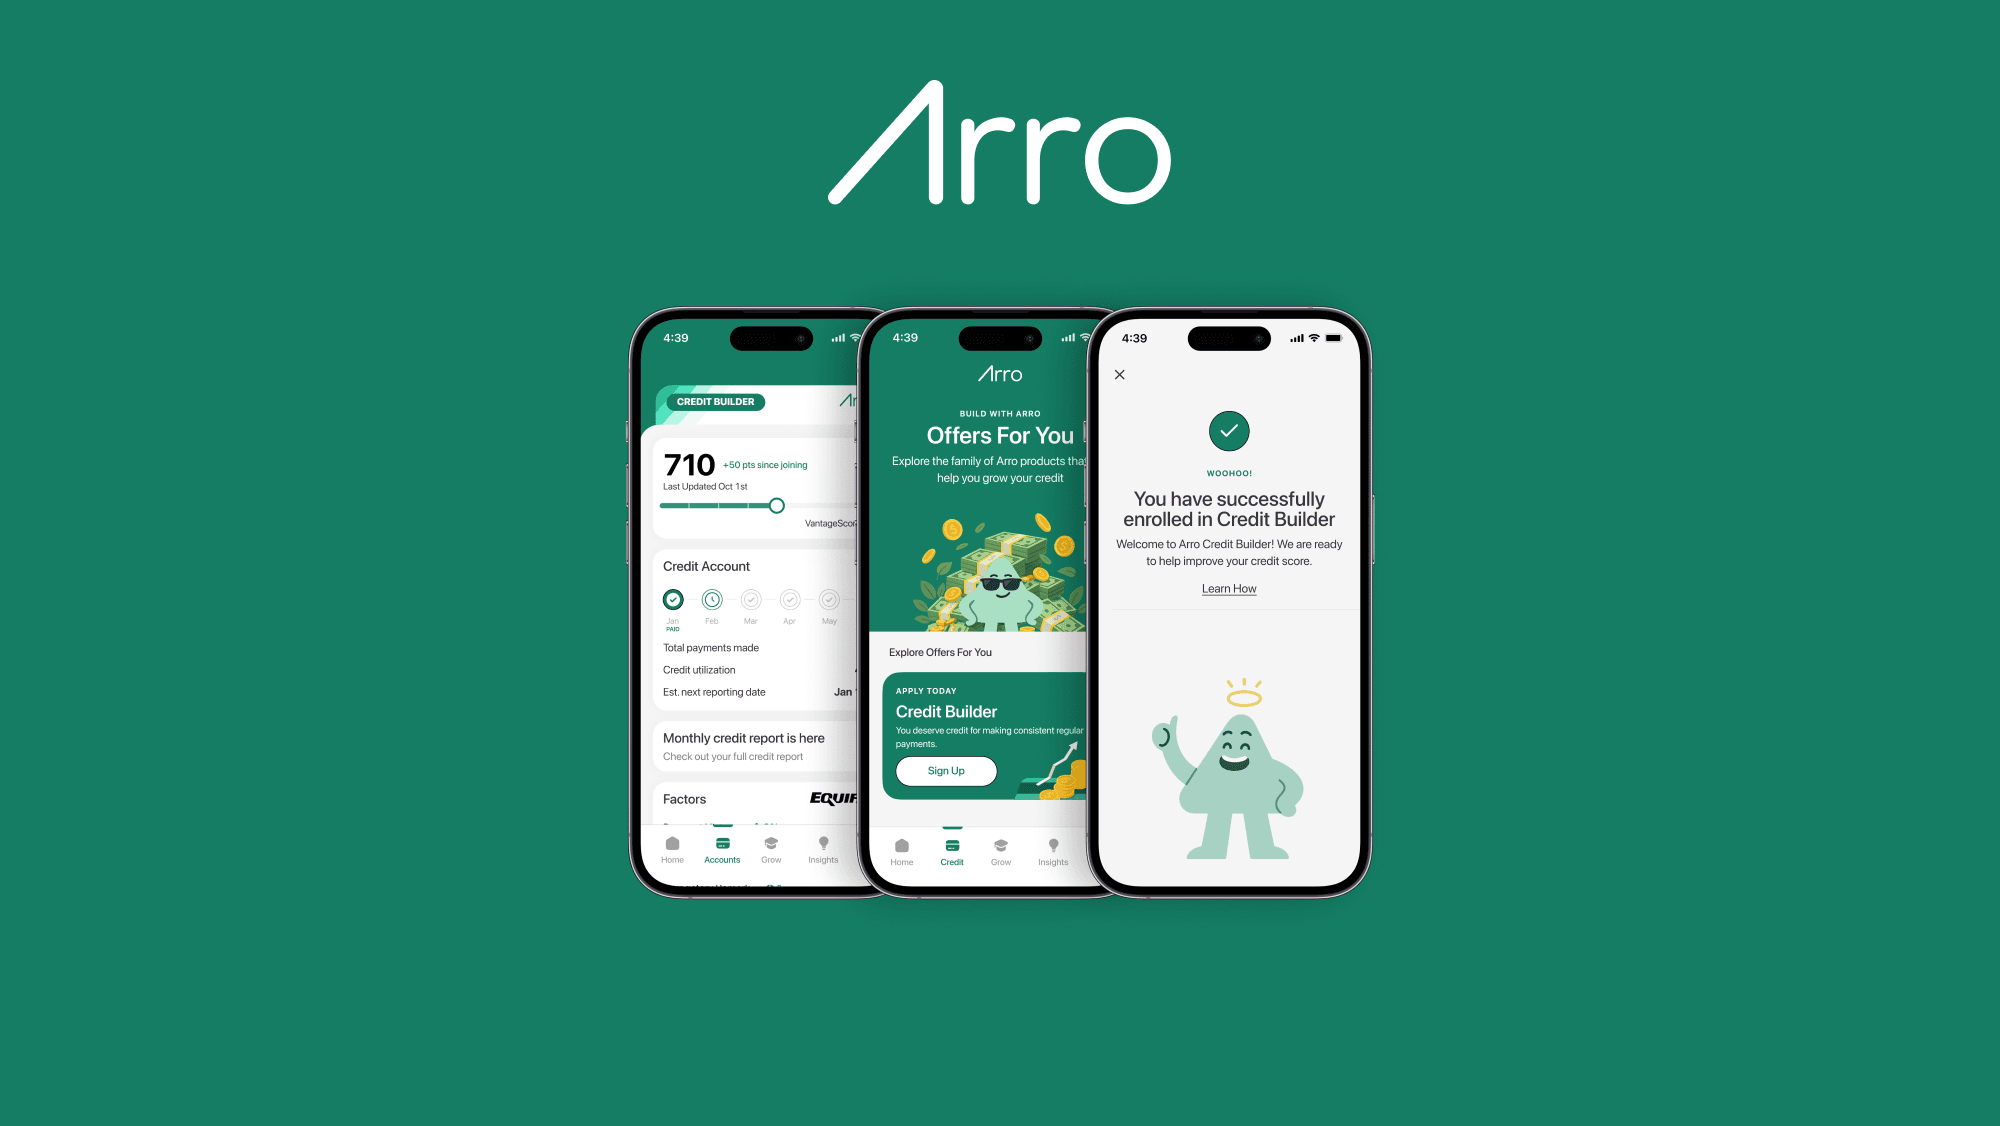
Arro Credit Builder
Arro is your financial growth partner. Start with Credit Builder: a $2,000 tradeline reported to major bureaus for just $12/month.
Standout feature
No credit check, no security deposit
Fees
$12/month ($0.99 first month) or $96/year
Pros
You're not borrowing: no debt or interest to manage
Cons
Does not report to TransUnion
Qué hace esto a tu puntaje crediticio
Tres factores del puntaje obtienen un impulso.
Historial de pagos (35% de FICO). Cada pago mensual a tiempo a Arro agrega una marca positiva. En 6 a 12 meses, esta es la palanca más grande del puntaje.
Mezcla de crédito (10% de FICO). Si solo tienes tarjetas de crédito en tu reporte, agregar una cuenta de cuotas diversifica la mezcla, lo que a menudo empuja el puntaje hacia arriba.
Edad promedio de cuentas (15% de FICO). Una vez abierta, la línea de Arro envejece en tu reporte. Cuanto más tiempo la mantengas, más ayuda.
La mayoría de los usuarios ve de 20 a 60 puntos de movimiento en 3 a 6 meses desde que empieza, dependiendo del resto de su perfil crediticio. Los archivos delgados ven mayores ganancias porque hay menos datos existentes que diluyan la nueva actividad positiva.
Qué cuesta con el tiempo
$12 al mes son $144 al año. En dos años, son $288. Compara eso con las alternativas:
- Self.Inc Credit Builder Account: Los planes empiezan en alrededor de $25 al mes, pero los depósitos vuelven a ti al final del plazo como ahorros. El costo neto son solo las tarifas administrativas, generalmente de $9 a $15.
- Kikoff Credit Account: $5 al mes por una línea reportada de $750. Más barato, pero con una cuenta reportada más pequeña.
Si la única métrica es dólares por mes de crédito, Kikoff es más barato. Si quieres un saldo reportado más alto para la mezcla de crédito y la edad, la línea de $2,000 de Arro es mayor. La Self.Inc Credit Builder Account funciona también como ahorro forzado, lo que significa que tu costo neto es mucho menor si de verdad conservas los depósitos.
Qué hace bien Arro Credit Builder
No requiere depósito. Muchos préstamos de construcción de crédito quieren de $25 a $50 al mes bloqueados en ahorros. Arro se salta eso.
Sin verificación de crédito al registrarte. Cualquiera puede inscribirse, sin importar su puntaje o si tiene un archivo delgado.
Reporta a las tres agencias. Algunos constructores más pequeños solo reportan a una o dos, lo que limita qué tan ampliamente se extiende el impulso al puntaje.
Flexibilidad mes a mes. Cancela en cualquier momento sin penalidad. La mayoría de los préstamos constructores te amarran a un plazo de 12 o 24 meses.
Qué cuidar
Pagas por el servicio. A diferencia de un préstamo constructor verdadero, el dinero que pagas cada mes no se convierte en tus ahorros. Es una tarifa por el reporte de crédito, punto.
La ganancia de crédito es gradual. Como con todo producto de construcción de crédito, el aumento del puntaje viene del reporte mensual constante, no de un solo pago. Planea mínimo de 3 a 6 meses para ver un movimiento significativo.
La línea aparece como cuenta financiera, no como un banco principal o tarjeta de crédito. Los prestamistas la ven en tu reporte, pero no tiene tanto peso como una tarjeta de un banco importante o un préstamo de auto.
No reemplaza una tarjeta de crédito. Para diversificar en crédito de cuotas y rotativo, combina Arro Credit Builder con una tarjeta de crédito. La Self Visa® Credit Card y la propia Arro Card son opciones razonables, y mantener baja la utilización rotativa en la tarjeta que elijas es lo que realmente mueve el puntaje.
Emparéjala con una tarjeta rotativa
Como la línea de Arro solo cubre el lado de cuotas de tu archivo, una tarjeta asegurada completa la mitad rotativa. La Self Visa es una forma limpia de añadir esa línea rotativa, y la Self Visa reporta a las tres agencias igual que Arro, así que la actividad a tiempo en ambas cuentas hace crecer tu historial de pagos más rápido que cualquiera de las dos por sí sola.
Quién debe considerar Arro Credit Builder
Cuatro perfiles donde encaja.
Tienes crédito delgado (menos de 3 líneas activas) y quieres añadir una cuenta de cuotas rápidamente.
No puedes o no quieres bloquear de $200 a $500 en un depósito reembolsable.
Quieres un servicio basado en tarifa y sin complicaciones en lugar de un préstamo estructurado.
Planeas usar Arro durante 6 a 12 meses como parte de un plan más amplio de construcción de crédito.
Si te ves en esos perfiles, Arro Credit Builder es una forma fácil de tener una línea de cuotas de $2,000 reportando rápido, y Arro la mantiene mes a mes para que sigas en control del costo.
Arro Credit Builder
Arro Credit Builder
Arro is your financial growth partner. Start with Credit Builder: a $2,000 tradeline reported to major bureaus for just $12/month.
Standout feature
No credit check, no security deposit
Fees
$12/month ($0.99 first month) or $96/year
Pros
You're not borrowing: no debt or interest to manage
Cons
Does not report to TransUnion
Quién debe buscar otra opción
Si quieres que tus pagos mensuales también sean ahorros, la Self.Inc Credit Builder Account es más costo-efectiva porque los depósitos vuelven a ti. Si quieres la línea reportada más barata, Kikoff a $5 al mes es la opción económica. Si tu crédito ya está saludable y principalmente quieres corregir errores, el motor gratuito de IA de Dovly y el monitoreo de crédito de Creditship son mejores próximos pasos que otra línea de crédito.
Preguntas frecuentes
¿Arro Credit Builder realmente construye mi crédito?
Sí, cuando se usa de forma constante. Arro reporta una línea estilo cuotas de $2,000 a las tres agencias de crédito cada mes. Los pagos a tiempo añaden historial de pagos positivo, que es el 35% de tu puntaje FICO. La mayoría de los usuarios ve ganancias significativas dentro de 3 a 6 meses, especialmente si tienen archivos de crédito delgados.
¿Cómo es Arro diferente de un préstamo tradicional de construcción de crédito?
En un préstamo tradicional de construcción de crédito como la Self.Inc Credit Builder Account, haces pagos mensuales que van a una cuenta de ahorros bloqueada y recuperas el dinero al final del plazo. Arro está estructurado como una tarifa de suscripción mensual, así que tus $12 al mes son un cargo de servicio en lugar de ahorros. Es más simple, pero no funciona como herramienta de ahorro.
¿Inscribirme en Arro dañará mi crédito?
No. Arro no realiza una consulta dura al registrarte, por lo que la solicitud en sí no afecta tu puntaje de crédito. Una vez que la cuenta abre y empieza a reportar, la nueva línea puede bajar brevemente tu edad promedio de cuentas, pero el reporte mensual positivo normalmente compensa eso de sobra en pocos meses.
¿Puedo cancelar Arro Credit Builder en cualquier momento?
Sí. Arro Credit Builder es mes a mes, sin contrato a largo plazo. Puedes cancelar en cualquier momento desde la app sin penalidad. La línea permanece en tu reporte de crédito por varios años después del cierre, lo que significa que sigue envejeciendo y contribuyendo a tu edad promedio de cuentas.
The Firstcard team writes simple, research-backed guides on credit, cards, and credit building. Firstcard has been helping people build credit and save money since 2020. Full profile and latest articles →