Actualizado en marzo de 2026
Construir crédito desde cero puede sentirse abrumador, especialmente si eres nuevo en el sistema de crédito de EE. UU., te acabas de graduar o intentas recuperarte de dificultades financieras. Pero los préstamos de construcción de crédito se han convertido en una de las formas más fáciles de establecer historial de pagos, uno de los factores más importantes de tu puntaje FICO. Entre estas herramientas, Credit Strong es una de las opciones más conocidas.
En este análisis detallado de Credit Strong, aprenderás cómo funciona el producto, para quién es mejor, precios, pros y contras, legitimidad, alternativas y cómo se compara con la competencia. Esta guía está escrita para principiantes y para cualquiera que esté decidiendo si Credit Strong es la herramienta correcta para construir crédito. Si quieres ver una comparación directa de los tres principales productos de construcción de crédito, consulta nuestra comparación de Self vs. Credit Strong vs. Kikoff.
¿Qué es Credit Strong?
Credit Strong es un préstamo de construcción de crédito diseñado para ayudar a las personas a construir historial de pagos sin necesitar buen crédito para calificar. En lugar de recibir una suma global por adelantado (como en un préstamo tradicional), el monto prestado se coloca en una cuenta de ahorros bloqueada. Haces pagos mensuales, que se reportan a las tres principales agencias de crédito: Equifax, Experian y TransUnion. Cuando terminas el préstamo, desbloqueas la parte de ahorros, lo que en esencia te devuelve el dinero que pagaste, menos tarifas e intereses.
Es un sistema amigable para principiantes: no requiere puntaje de crédito, no hay consulta dura, los planes mensuales son flexibles y es útil para personas con historial delgado o que están reconstruyendo su crédito.
Gracias a su simplicidad y sus bajos requisitos de entrada, Credit Strong se ha convertido en uno de los productos de construcción de crédito más buscados en línea.
Cómo funciona Credit Strong (paso a paso)
1. Elige un plan: Seleccionas el tamaño del préstamo y el monto del pago mensual. Los planes van desde opciones iniciales de bajo costo hasta cuentas de construcción de crédito más grandes.
2. Credit Strong abre un préstamo en cuotas: Este préstamo se reporta a las agencias de crédito como cualquier otra cuenta en cuotas.
3. Los fondos del préstamo van a una cuenta de ahorros bloqueada: A diferencia de los préstamos tradicionales, no recibes efectivo por adelantado. El dinero se guarda hasta que terminas el plan.
4. Haces pagos mensuales: Estos pagos incluyen capital + intereses + tarifas. Cada pago exitoso construye historial de pagos positivo.
5. La cuenta reporta cada mes a las tres agencias de crédito: El historial de pagos representa el 35% de tu puntaje FICO, así que esta constancia importa.
6. Al completarlo, desbloqueas los ahorros: Al final del plazo, se te devuelve el capital que pagaste.
Tipos de planes de Credit Strong
Credit Strong ofrece varios tipos de préstamos de construcción de crédito: planes Subscribe de pago bajo (desde ~$15/mes), planes Build & Save con mayor compromiso y una acumulación de ahorros más rápida, y planes Magnum para saldos en cuotas más grandes, que pueden mejorar tu mezcla de crédito y tu monto total de crédito.
Estas opciones permiten a los principiantes empezar con poco o comprometerse de forma más agresiva según su presupuesto.
El plan Magnum es el nivel premium de Credit Strong. Te permite construir hasta $30,000 en historial de crédito con pagos mensuales fijos desde $30/mes. Si quieres la opción de construcción de crédito más agresiva de Credit Strong, Magnum es el camino.
CreditStrong
CreditStrong
CreditStrong, from Austin Capital Bank, makes building credit simple and affordable. Choose the credit builder that fits your goals and budget.
Standout feature
Choose the credit builder that fits your goals and budget
Pros
No Credit Check needed. Build strong credit with low monthly payments. Reports to all 3 credit bureaus.
Precio
Una de las consideraciones más importantes para un principiante es cuánto cuesta Credit Strong. El producto está diseñado para ser accesible, pero incluye: una tarifa administrativa (varía según el plan), intereses mensuales y pagos mensuales. No hay penalización por pago anticipado.
Ejemplos de precios de los planes más populares (aproximados):
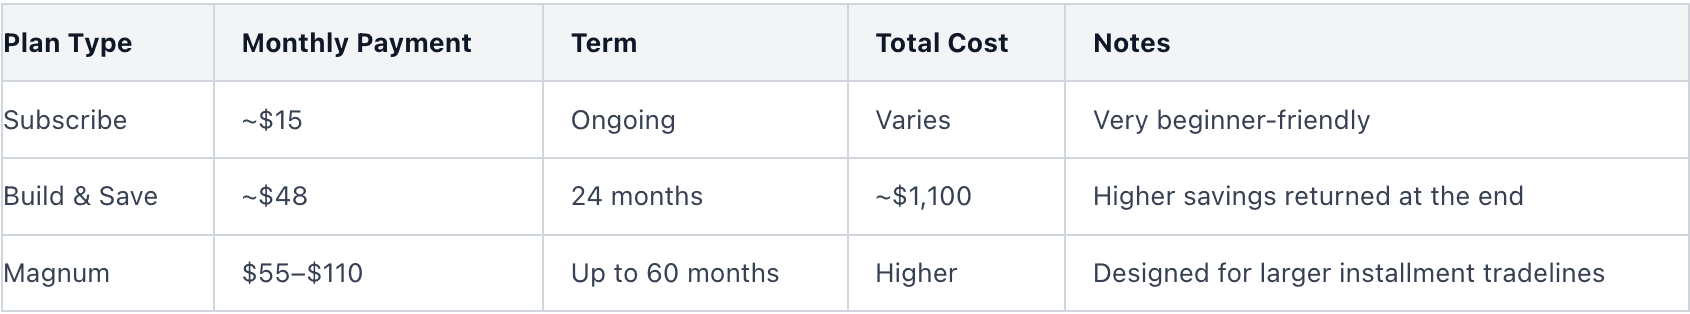
El costo de Credit Strong es principalmente interés. Recuperas el capital al final del plan, pero a diferencia de una cuenta de ahorros de alto rendimiento, pagas intereses en lugar de ganarlos.
Análisis de Credit Strong (general)
Después de analizar características, precios, experiencia del cliente y resultados de miles de usuarios:
Calificación: 4.2 / 5, una herramienta sólida para principiantes en crédito
Por qué funciona: Reporta cada mes a las tres agencias, no requiere puntaje de crédito, es fácil calificar, construye historial de crédito en cuotas y ayuda a usuarios con historial delgado a hacer crecer su perfil crediticio.
Por qué algunas personas dudan: El costo es más alto que el de otras alternativas, los ahorros solo se desbloquean después de completar el plan y los pagos mensuales pueden ser estresantes si los ingresos son inestables.
¿Para quién es mejor Credit Strong?
Credit Strong funciona mejor en situaciones específicas. Aquí tienes un resumen rápido:
| Perfil | ¿Buena opción? |
|---|---|
| Sin historial de crédito | Sí |
| Reconstruyendo después de pagos atrasados | Sí |
| Inmigrantes nuevos construyendo su primera línea de crédito | Sí |
| Ingresos estables, puede comprometerse a pagar | Sí |
| Ingresos inestables | No |
| Quiere cero tarifas | No |
| Necesita efectivo por adelantado | No |
Si no tienes préstamos en cuotas en tu reporte de crédito, Credit Strong también puede mejorar tu mezcla de crédito, que representa el 10% de tu puntaje FICO.
Ventajas de Credit Strong
1. No necesitas puntaje de crédito: Esto hace que Credit Strong sea accesible para inmigrantes nuevos, estudiantes, adultos jóvenes y personas que reconstruyen su crédito después de dificultades.
2. Reporta a las tres agencias de crédito: Algunas herramientas de construcción de crédito solo reportan a una o dos agencias. Credit Strong maximiza el impacto en tu crédito.
3. Construye historial de pagos y mezcla de crédito: Historial de pagos = 35% de FICO, mezcla de crédito = 10% de FICO. Como crea un préstamo en cuotas, Credit Strong puede mejorar tu mezcla de crédito si solo tienes tarjetas de crédito o si no tienes ninguna cuenta de crédito.
4. Planes flexibles: Los planes de pago bajo permiten que los principiantes empiecen por menos de $20/mes.
5. Recuperas tu dinero al final: Esto hace que Credit Strong se sienta más como un ahorro forzado que como un préstamo tradicional.
Desventajas de Credit Strong
1. Pagas intereses: A diferencia de un ahorro normal, pagas intereses en lugar de ganarlos. Es el costo de construir crédito.
2. El dinero está bloqueado hasta terminar: Si cancelas antes, solo recibes el capital que se ha acumulado, no el monto completo que contrataste.
3. Los pagos mensuales pueden perjudicarte si te atrasas: Los pagos atrasados dañarán tu crédito, lo que va en contra del objetivo.
4. Los costos son más altos que los de algunos competidores: Algunos productos más nuevos ofrecen opciones más baratas o flexibles, incluida la construcción de crédito por suscripción.
¿Credit Strong es legítimo o una estafa?
Credit Strong es 100% legítimo. No es una estafa y lleva muchos años en el negocio con una fuerte supervisión regulatoria.
Puntos clave de legitimidad: Está respaldado por Austin Capital Bank, un banco asegurado por la FDIC. Reporta a Equifax, Experian y TransUnion. Tiene miles de reseñas verificadas de clientes. Es una de las marcas de préstamos de construcción de crédito más reconocidas en EE. UU.
Credit Strong cumple con las reglas bancarias federales y las leyes de crédito al consumidor. Es seguro, regulado y transparente en sus precios.
¿Quién opera Credit Strong?
Credit Strong es una división de Austin Capital Bank, con sede en Austin, Texas. Austin Capital Bank está asegurado por la FDIC, es altamente regulado, es conocido por sus productos de crédito al consumidor y participa activamente en iniciativas de inclusión financiera.
Competidores de Credit Strong
Si Credit Strong no es exactamente lo que buscas, estas son algunas alternativas que vale la pena considerar:
| Característica | Credit Strong | Self.Inc | Kikoff |
|---|---|---|---|
| Sin verificación de crédito | Sí | Sí | Sí |
| Reporta a las 3 agencias | Sí | Sí | Sí |
| Tarjeta de crédito asegurada adicional | No | Sí | No |
| Ahorros desbloqueados al final | Sí | Sí | Sí |
| Tarifas adicionales | Tarifa administrativa | Ninguna | Ninguna |
Self (antes Self Lender)
Self es el competidor más cercano de Credit Strong: estructura similar, pagos mensuales un poco más bajos y una tarjeta de crédito asegurada adicional que Credit Strong no ofrece. Credit Strong tiene límites de préstamo más altos. Si quieres un préstamo de construcción de crédito y una tarjeta asegurada del mismo proveedor, Self es la mejor opción. Consulta nuestra reseña de la tarjeta Self Credit Builder para más detalles.
Cuenta de crédito Kikoff
Kikoff ofrece una cuenta de construcción de crédito con 0% de interés y sin tarifas. La app combina la construcción de crédito con herramientas para reducir deudas y seguir tu progreso. Al final de 12 meses, se te devuelven tus fondos. Es mejor para usuarios que quieren el punto de entrada más simple y de menor costo para construir crédito. Consulta nuestra reseña detallada de Kikoff para verlo más de cerca.
Kikoff Credit Account
Kikoff Credit Account
Everything you need to build your credit, right in one app. Build credit, lower debt, and unlock progress with tools that actually work.
Standout feature
An avg increase of +86 points within a year with on-time payments
Fees
$5/month for Basic plan, $20/mo for Premium plan $35/mo for Ultimate plan
Pros
Helps both payment history and credit utilization, the two factors that move scores most
Cons
Monthly fee continues for as long as you keep the account open
DCU (Digital Federal Credit Union)
Con DCU, tus fondos generan dividendos durante el plazo del préstamo. Sin tarifas y con un APR competitivo. Reporta a las tres agencias de crédito. Es mejor para usuarios que califican para la membresía de la cooperativa de crédito y quieren que sus ahorros crezcan mientras construyen crédito.
Para más opciones, consulta los mejores préstamos de construcción de crédito.
Consejos para aprovechar al máximo Credit Strong
- Elige un pago que puedas cubrir durante 12 a 24 meses
- Automatiza los pagos para evitar marcas de atraso
- Mantén la cuenta abierta más tiempo si es posible
- Evita abrir demasiadas cuentas a la vez
- Revisa tu puntaje de crédito cada mes
Para más información, consulta nuestra guía sobre préstamos de construcción de crédito.
Preguntas frecuentes
¿Cuánto tarda Credit Strong en mejorar mi puntaje de crédito?
La mayoría de los usuarios ve una mejora medible en su puntaje dentro de 3 a 6 meses de pagos a tiempo. El aumento exacto depende de tu puntaje inicial y tu perfil crediticio.
¿Credit Strong requiere una consulta dura de crédito?
No. Credit Strong no realiza una consulta dura, así que solicitarlo no bajará tu puntaje de crédito.
¿Qué pasa si me atraso en un pago?
Un pago atrasado se reporta a las tres agencias de crédito, lo que puede dañar tu puntaje. Si crees que te vas a atrasar, contacta a Credit Strong con anticipación para hablar de tus opciones.
¿Puedo cancelar Credit Strong antes de tiempo?
Sí. Si cancelas antes, recibirás el capital que hayas acumulado hasta ese momento, menos cualquier tarifa pendiente. No recibirás el monto completo del préstamo.
¿Credit Strong es mejor que una tarjeta de crédito asegurada?
Cumplen propósitos distintos. Credit Strong construye historial de crédito en cuotas, mientras que una tarjeta de crédito asegurada construye historial de crédito revolvente. Usar ambos puede mejorar tu mezcla de crédito y acelerar el aumento de tu puntaje.
Veredicto final: ¿Vale la pena Credit Strong para principiantes?
Credit Strong es uno de los préstamos de construcción de crédito más sólidos y reconocidos del mercado, especialmente para principiantes.
Considera Credit Strong si: Tienes poco o ningún crédito, puedes comprometerte a pagos mensuales, quieres un producto respaldado por un banco y quieres una forma simple de construir crédito.
Busca otra opción si: Quieres cero tarifas, necesitas efectivo por adelantado o quieres asesoría de crédito personalizada.
En general, Credit Strong ofrece un camino estructurado y confiable para construir crédito desde cero o reconstruirlo después de errores pasados. No es gratis, pero es efectivo, especialmente si te mantienes en el plan y haces tus pagos a tiempo.
Kenji is the Founder and CEO of Firstcard. He built and sold iTank, Japan's largest internship platform, and has made about 40 angel investments, including Substack. He started Firstcard at UC Berkeley Haas after he was rejected for his first U.S. credit card. Full profile and latest articles →