
¿Qué tarjetas de crédito aceptan un ITIN en lugar de un Número de Seguro Social? Más de las que imaginas, y dos de ellas no revisan tu crédito en absoluto.
A noviembre de 2026, las tarjetas de crédito que aceptan ITIN con la aprobación más fácil son la Current Build Card y la OpenSky Secured Visa, porque ninguna consulta tu historial crediticio. Capital One, Bank of America y Citi también aceptan un ITIN en sus tarjetas aseguradas, con verificación de crédito. La tabla muestra lo que cuesta cada una.
Datos clave de un vistazo
| Tarjeta | Emisor | Cuota anual | Depósito | APR de compras | Verificación de crédito | Acepta ITIN |
|---|---|---|---|---|---|---|
| Current Build Card | Cross River Bank | $0 | Ninguno; gasta el saldo de tu cuenta Current | Ninguna, se paga en su totalidad cada mes | No | Sí, SSN o ITIN |
| OpenSky Secured Visa | Capital Bank, N.A. | $35 | $200 a $3,000 | 24.14% variable | No | Sí, según el contrato de la tarjeta |
| Capital One Platinum Secured | Capital One | $0 | $49, $99 o $200 para una línea de $200 | 29.24% variable | Sí | Sí, incluida en la lista de Capital One |
| Bank of America Customized Cash Rewards Secured | Bank of America | $0 | $200 a $5,000 | 27.74% variable | Sí | Sí, SSN o ITIN |
| Citi Secured Mastercard | Citibank | $0 | $200 a $2,500 | Variable, según tu crédito | Sí | Sí, SSN o ITIN |
Qué hace un ITIN en una solicitud de tarjeta de crédito
Un Número de Identificación Personal del Contribuyente es un número de nueve dígitos que el IRS emite a las personas que deben declarar impuestos en EE. UU. pero no pueden obtener un Número de Seguro Social. En una solicitud de tarjeta ocupa la misma casilla que el SSN, y los burós construyen tu archivo de crédito con él.
Cada emisor decide si lo acepta. Algunos bancos aceptan un ITIN en todas sus tarjetas, otros solo en las aseguradas y unos pocos en ninguna. Además, un ITIN llega sin historial crediticio, así que una tarjeta asegurada o sin verificación de crédito suele ser el punto de partida.
Nuestras mejores opciones de tarjetas de crédito que aceptan ITIN
Clasificamos estas tarjetas según si el emisor acepta un ITIN, si puedes obtener la aprobación sin historial crediticio en EE. UU. y el costo anual. Las tarjetas sin verificación de crédito van primero porque eliminan el mayor obstáculo para un recién llegado.
Current Build Card
La Current Build Card es una tarjeta de cargo asegurada emitida por Cross River Bank. No hay verificación de crédito, cuota anual ni intereses, porque gastas dinero que ya está en tu cuenta Current y el saldo se paga en su totalidad cada mes. Current pide un SSN o un ITIN al abrir la cuenta.
Cada pago se reporta a Experian, TransUnion y Equifax. Ganas 1 punto por dólar en las categorías que elijas en la app, pero solo con un depósito de nómina de $200 en un periodo de 35 días o con un plan Current Max. Nuestra reseña de la Current Build Card cubre las comisiones de cajero automático y por pago tardío.
- Costo: $0 de cuota anual y sin intereses
- Ideal para: un titular de ITIN que no quiere verificación de crédito ni un depósito inmovilizado
Current Build Card
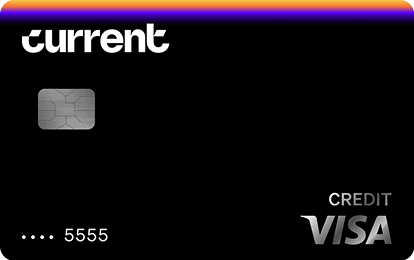
Current Build Card
$0 annual fee. No minimum deposit required. No credit check required. 1 point per dollar on eligible categories. Reports to Experian, TransUnion, Equifax.
Fee
$0
APR
0%
Minimum Deposit Amount
$0
Credit Check
No
Cashback
1 point/dollar on eligible categories (with qualifying payroll deposit)
Benefit
No credit check, no deposit minimum
OpenSky Secured Visa Credit Card
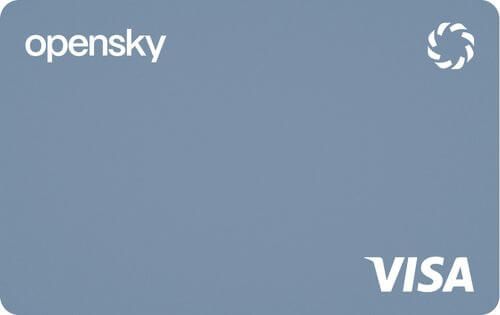
La OpenSky Secured Visa de Capital Bank, N.A. aprueba a la mayoría de los solicitantes sin verificación de crédito, y su contrato de titular pide un Número de Seguro Social o un número de identificación de contribuyente. Puedes pagar el depósito por Western Union, cheque o giro postal, así que no necesitas una cuenta bancaria en EE. UU. primero.
Tu depósito define tu límite, y OpenSky reporta a los tres burós cada mes. La contrapartida es una cuota anual de $35 y un cargo por pago tardío de hasta $41, y necesitas una dirección en EE. UU. Nuestra reseña de la OpenSky Secured compara las versiones Plus y Launch.
- Costo: $35 al año, más un depósito reembolsable de $200 a $3,000
- Ideal para: una tarjeta asegurada tradicional sin verificación de crédito y sin necesidad de cuenta bancaria
Capital One Platinum Secured
Capital One incluye la Platinum Secured entre las tarjetas que podrías obtener con un ITIN, junto con sus tarjetas Quicksilver Secured y Platinum. No tiene cuota anual ni comisión por transacciones en el extranjero, y un depósito desde $49, según tu crédito, abre una línea de $200.
Capital One sí revisa tu crédito. La preaprobación es una consulta suave, y la solicitud completa es una consulta dura que normalmente cuesta menos de cinco puntos. Deposita más para subir tu línea hasta $1,000, y Capital One puede evaluarte para una línea mayor en tan solo seis meses.
- Costo: $0 de cuota anual; APR variable de 29.24% si mantienes un saldo
- Ideal para: el depósito más bajo de un gran banco, si ya tienes algo de historial crediticio en EE. UU.
Bank of America Customized Cash Rewards Secured
La solicitud de Bank of America acepta un SSN o un ITIN, y la Customized Cash Rewards Secured es su opción asegurada. No tiene cuota anual, y la tarjeta gana 3% en una categoría que tú eliges y 2% en supermercados y clubes de compras al mayoreo, sobre los primeros $2,500 en compras combinadas cada trimestre.
El depósito va de $200 a $5,000 y se guarda en una cuenta de depósito de Bank of America, así que primero abres una cuenta bancaria allí. Las revisiones periódicas pueden devolverte el depósito, aunque no todos los clientes califican.
- Costo: $0 de cuota anual; APR variable de 27.74%
- Ideal para: ganar reembolso en efectivo mientras construyes crédito en una sucursal bancaria
Citi Secured Mastercard
La propia página de requisitos de Citi indica un SSN o un ITIN como la identificación que necesita un solicitante, y la Citi Secured Mastercard no tiene cuota anual. Eliges un depósito de $200 a $2,500 en incrementos de $100, y esa cantidad se convierte en tu límite de crédito.
Citi reporta a los principales burós cada mes. Un detalle: Citi indica que necesitas un SSN válido registrado para pasar a su tarjeta Diamond Preferred, así que esa ruta de ascenso queda cerrada hasta que obtengas uno.
- Costo: $0 de cuota anual; APR variable según tu crédito
- Ideal para: un cliente bancario de Citi que quiere una tarjeta asegurada sin cuota
Bancos y tarjetas de crédito que aceptan ITIN
Así está la situación de los grandes emisores. Cada política proviene del sitio del propio banco, o de la encuesta de emisores de Bankrate cuando el banco no publica ninguna.
| Emisor | ¿Acepta ITIN? | Lo que debes saber |
|---|---|---|
| Capital One | Sí | Menciona siete tarjetas que podrías obtener con un ITIN, incluidas Platinum Secured, Quicksilver Secured y SavorOne |
| Citi | Sí | Indica SSN o ITIN en su lista de requisitos de solicitud |
| Bank of America | Sí | SSN o ITIN; un número de pasaporte también puede funcionar |
| Chase | Sí | Limita cuántas tarjetas nuevas puedes abrir en dos años |
| American Express | Sí | ITIN o número de pasaporte; también usa historial crediticio extranjero a través de Nova Credit |
| Wells Fargo y U.S. Bank | Solo algunas tarjetas aseguradas | U.S. Bank indica que su tarjeta asegurada solo puede ascender a no asegurada con un SSN |
| Discover, Barclays y Synchrony | No | Synchrony emite la mayoría de las tarjetas de tiendas, así que esas quedan fuera |
Las cooperativas de crédito y las instituciones financieras de desarrollo comunitario (CDFI) son la otra vía. Muchas aceptan un ITIN para tarjetas y préstamos pequeños.
La Self Visa Credit Card requiere un Número de Seguro Social, así que no es una opción solo con un ITIN.
Cómo obtener un ITIN primero
Si aún no tienes un ITIN, lo solicitas con el Formulario W-7 del IRS, una declaración de impuestos federal o un documento de excepción, y prueba de identidad y de condición de extranjero, como un pasaporte. El IRS indica que debes esperar 7 semanas para una decisión, y más durante la temporada de impuestos o desde el extranjero.
Puedes presentarla tú mismo sin costo, a través de un Agente de Aceptación Certificado por el IRS, o con un servicio como TheITIN.com, que gestiona el trámite en línea desde $348. El código de cupón FIRSTCARD50 lo baja a $298. Nuestra guía sobre cómo obtener un ITIN explica la ruta gratuita.
TheITIN.com
TheITIN.com
No SSN? No problem. TheITIN.com makes getting your U.S. tax ID (ITIN) fast and painless, 100% online. Perfect for people who need to start building credit, file taxes, or open bank accounts in America.
Standout feature
100% online ITIN application. No hidden fees. Trusted by thousands with 4.8★ on Trustpilot.
Fees
Starting at $497
Pros
Fast, fully online process. Highly rated customer support (4.8★ Trustpilot). Transparent pricing with no hidden fees.
Cons
Processing time depends on IRS (can take up to 14 weeks).
Cómo solicitar una tarjeta de crédito con un ITIN
Lleva los mismos documentos que un banco pide a cualquier cliente nuevo:
- Tu carta de asignación de ITIN (CP565) del IRS
- Un pasaporte, identificación consular u otra identificación oficial con foto
- Comprobante de domicilio en EE. UU., como un contrato de arrendamiento o una factura de servicios
- Comprobante de ingresos, como recibos de pago o estados de cuenta bancarios
Si puedes, abre primero una cuenta de cheques en el banco, ya que Bank of America y Citi valoran una relación existente. Nuestra guía sobre una cuenta bancaria sin SSN enumera los bancos que abren cuentas con un ITIN.
Solicita una tarjeta a la vez. Cada solicitud completa en un gran banco es una consulta dura que cuesta menos de cinco puntos, mientras que Current y OpenSky se saltan la consulta, así que son el primer intento más seguro si tu archivo está vacío.
Cuánto cuesta realmente una primera tarjeta con ITIN
A noviembre de 2026, si pagas el estado de cuenta en su totalidad cada mes, los intereses son $0 en todas las tarjetas de esta lista, y el único costo es la cuota:
- Current Build Card: $0
- Tarjetas aseguradas de Capital One, Bank of America y Citi: $0, más un depósito reembolsable
- OpenSky Secured Visa: $35 al año, más un depósito reembolsable de $200
Mantener un saldo cambia las cuentas. Un saldo de $300 durante un año completo cuesta unos $72 en intereses con la OpenSky Secured Visa y unos $88 con la Capital One Platinum Secured. Pagar en su totalidad no cuesta nada y construye un puntaje igual de rápido.
Construir crédito después de tu primera tarjeta con ITIN
Tu archivo de crédito funciona de la misma manera, ya sea que se haya abierto con un ITIN o con un SSN. Configura el pago automático, mantén el saldo por debajo del 30% del límite y conserva esa primera tarjeta abierta cuando califiques para otras mejores.
Nuestra guía sobre construir crédito con un ITIN cubre los siguientes pasos, y tarjetas de crédito para extranjeros cubre las opciones para estudiantes y titulares de visa.
Preguntas frecuentes
¿Puedo obtener una tarjeta de crédito solo con un ITIN y sin SSN?
Sí. La Current Build Card y la OpenSky Secured Visa aprueban con un ITIN y sin verificación de crédito, y Capital One, Bank of America, Citi, Chase y American Express aceptan un ITIN en algunas tarjetas. Aun así necesitas una dirección en EE. UU., una identificación con foto e ingresos.
¿Qué tarjeta de crédito con ITIN no requiere verificación de crédito?
Dos de esta lista. La Current Build Card no tiene verificación de crédito ni depósito, y la OpenSky Secured Visa no tiene verificación de crédito pero necesita un depósito de $200 y cobra una cuota anual de $35. Ambas reportan a los tres burós.
¿Capital One acepta ITIN para tarjetas de crédito?
Sí. La propia guía de ITIN de Capital One menciona las tarjetas Platinum Secured, Quicksilver Secured, Platinum, SavorOne y QuicksilverOne entre las que podrías obtener con un ITIN. La solicitud completa es una consulta dura, así que revisa primero la preaprobación.
¿Cuánto tiempo toma construir crédito con un ITIN?
Más o menos lo mismo que con un SSN. Normalmente tienes un archivo con puntaje después de seis meses de pagos reportados, y un puntaje cercano a 650 es realista en 12 a 18 meses de pagos puntuales y saldos bajos. El ITIN en sí no retrasa nada.

Written by
Firstcard Editorial TeamLed by Chief Editor Kenji Niwa
The Firstcard team writes simple, research-backed guides on credit, cards, and credit building. Firstcard has been helping people build credit and save money since 2020.

Edited by
Kenji NiwaFounder & CEO, Chief Editor
Kenji is the Founder and CEO of Firstcard. He built and sold iTank, Japan's largest internship platform, and has made about 40 angel investments, including Substack. He started Firstcard at UC Berkeley Haas after he was rejected for his first U.S. credit card.


